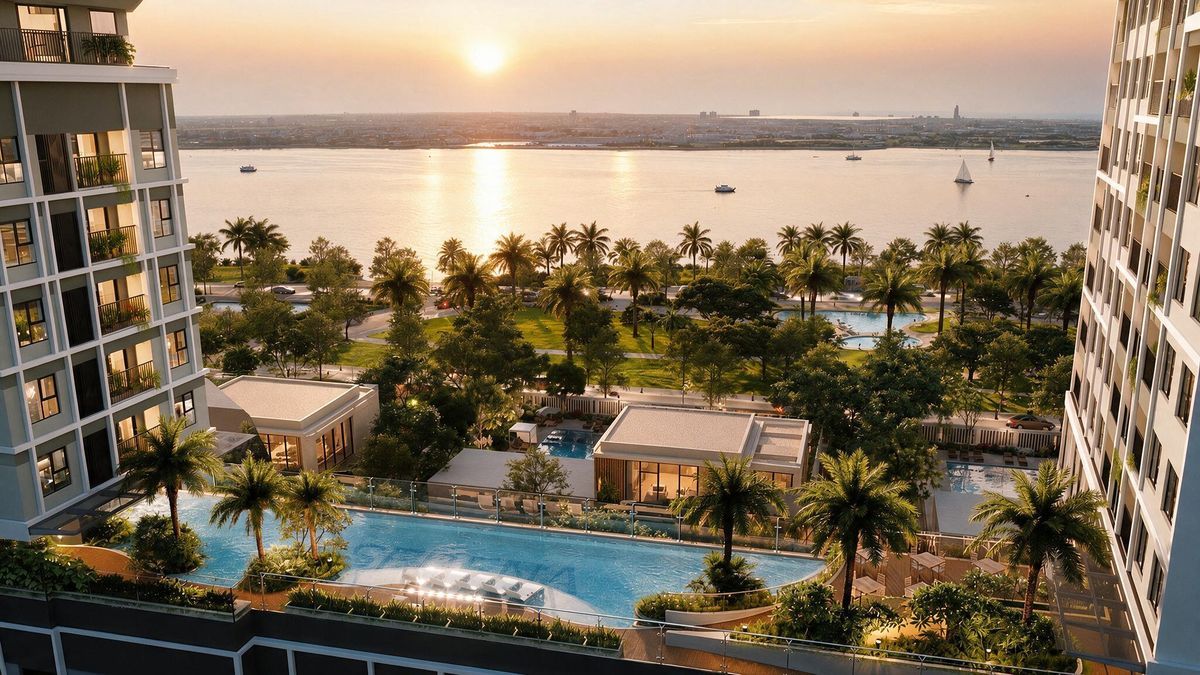

Phần lớn người mua căn hộ chung cư mới hiện nay đều sử dụng vốn vay ngân hàng. Với căn hộ hình thành trong tương lai (mua khi dự án đang xây), chính sách “trả trước ít, hỗ trợ lãi suất” rất hấp dẫn nhưng cũng cần hiểu đúng để tránh áp lực dòng tiền sau khi nhận nhà.
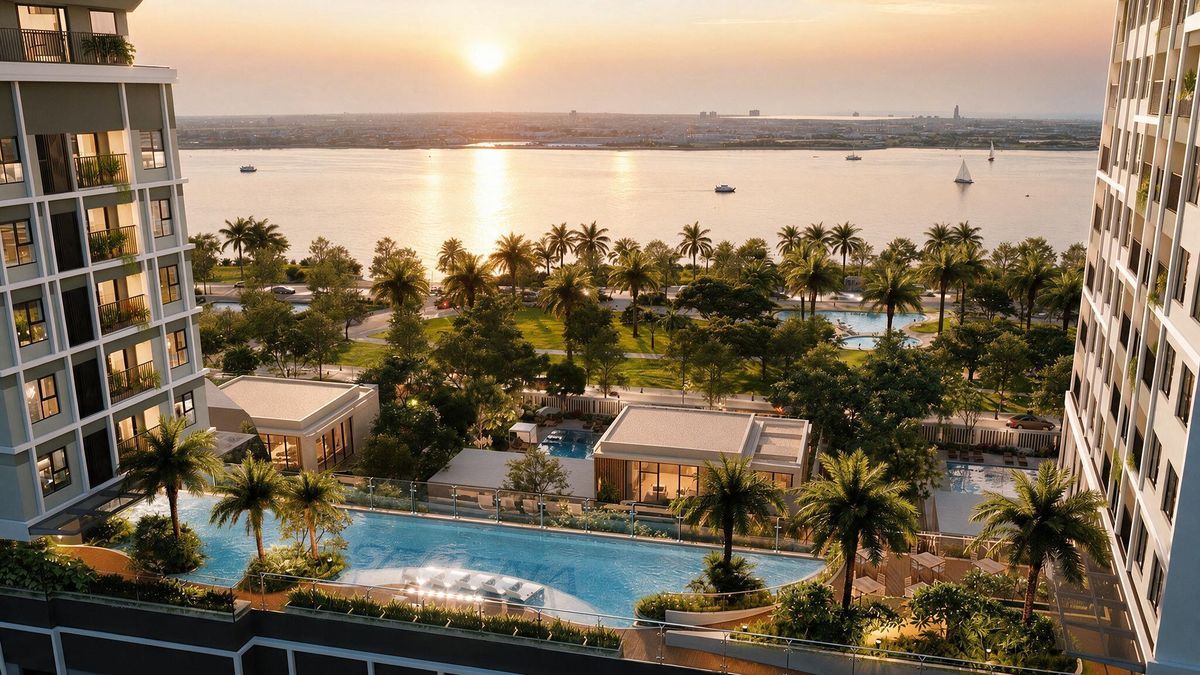
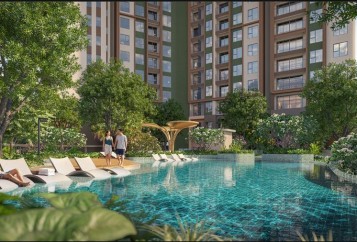
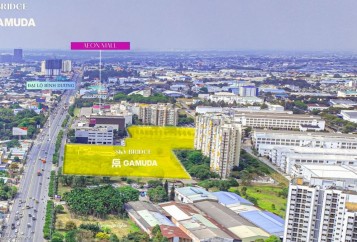
Căn hộ ven sông Sài Gòn khu vực Lái Thiêu
1. Nắm quy định thanh toán theo luật
Theo Luật Kinh doanh bất động sản 2023, khi mua nhà hình thành trong tương lai:
- Tiền đặt cọc không vượt quá 5% giá bán và chỉ được nhận khi dự án đủ điều kiện kinh doanh.
- Lần thanh toán đầu tiên (gồm cả tiền cọc) không quá 30% giá trị hợp đồng.
- Tổng số tiền thanh toán trước khi bàn giao nhà không quá 70% giá trị hợp đồng (với chủ đầu tư là doanh nghiệp không có vốn đầu tư nước ngoài).
- Chủ đầu tư phải có ngân hàng bảo lãnh nghĩa vụ tài chính với người mua.
2. Hiểu đúng “hỗ trợ lãi suất” và “ân hạn gốc”
| Thuật ngữ | Ý nghĩa |
|---|---|
| Hỗ trợ lãi suất | Chủ đầu tư trả thay phần lãi (toàn bộ hoặc một phần) trong thời gian cam kết |
| Ân hạn nợ gốc | Người vay chưa phải trả gốc trong thời gian ân hạn |
| Lãi suất cố định | Lãi không đổi trong một thời gian, sau đó chuyển sang thả nổi |
| Lãi thả nổi | Lãi = lãi cơ sở + biên độ, thay đổi định kỳ |
3. Ví dụ chính sách tại một số dự án Lái Thiêu
| Dự án | Ngân hàng | Chính sách vay nổi bật |
|---|---|---|
| Bcons New Sky | MB Bank | Ký cọc 5%, ngân hàng giải ngân 50%; CĐT hỗ trợ lãi suất và ân hạn gốc tối đa 18 tháng |
| Serena Riverside | ACB, BIDV | Vay 40–50%, ân hạn gốc 24 tháng; gói vay 40% được hỗ trợ 100% lãi 24 tháng |
Chính sách có thể thay đổi theo từng đợt mở bán; số liệu tham khảo tháng 10/2026.
4. Tính khả năng trả nợ an toàn
- Tổng tiền trả nợ hàng tháng không nên vượt 40–50% thu nhập ổn định của gia đình.
- Tính dòng tiền theo lãi suất sau ưu đãi, không chỉ trong thời gian được hỗ trợ.
- Dự phòng ít nhất 6 tháng tiền trả nợ.
- Chuẩn bị khoản thanh toán khi nhận nhà (thường 20–25%) và 2% phí bảo trì.
Ví dụ: khoản vay 1,3 tỷ, thời hạn 20 năm, lãi suất sau ưu đãi khoảng 10%/năm, trả gốc đều – tháng đầu cần trả khoảng 16,2 triệu đồng (5,4 triệu gốc + 10,8 triệu lãi) và giảm dần theo dư nợ.
5. Kiểm tra trước khi ký hợp đồng vay
- Phí trả nợ trước hạn theo từng năm.
- Cách tính lãi thả nổi: lãi cơ sở nào, biên độ bao nhiêu.
- Điều kiện chấm dứt hỗ trợ lãi suất (ví dụ chậm thanh toán, chuyển nhượng hợp đồng).
- Bảo hiểm khoản vay có bắt buộc không.
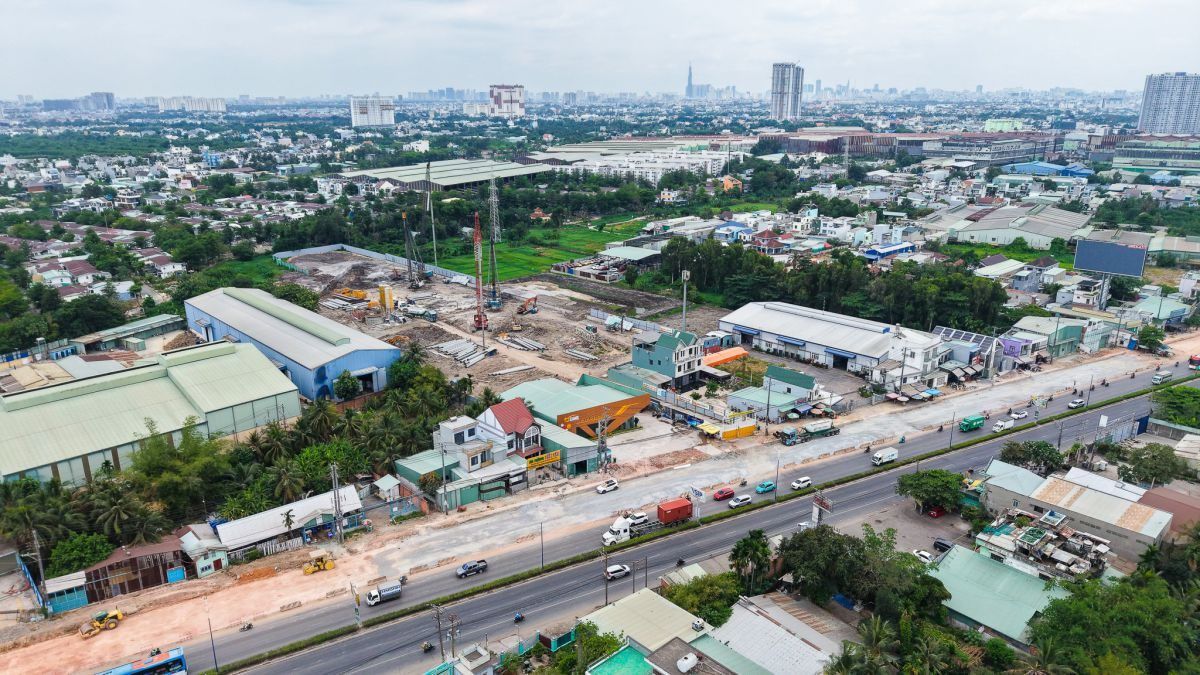
Kiểm tra tiến độ thi công thực tế trước khi vay mua căn hộ
6. Theo dõi tiến độ dự án
Khoản vay giải ngân theo tiến độ hợp đồng, vì vậy hãy thường xuyên theo dõi công trường. Dự án đúng tiến độ giúp anh chị nhận nhà, cho thuê hoặc ở sớm để bù đắp chi phí lãi vay.
Xem thêm: phương thức thanh toán Bcons New Sky và 7 điều cần kiểm tra trước khi đặt cọc.
Liên hệ 0918 90 93 94 (JLB Land) để được tính bảng dòng tiền vay miễn phí cho từng căn hộ.


.jpg)
